ACTUALIDAD
POLÉMICA POR AySA: vendieron el 90% por US$ 340 millones y crecen las dudas sobre los nuevos dueños
Por: Carlos Rodriguez
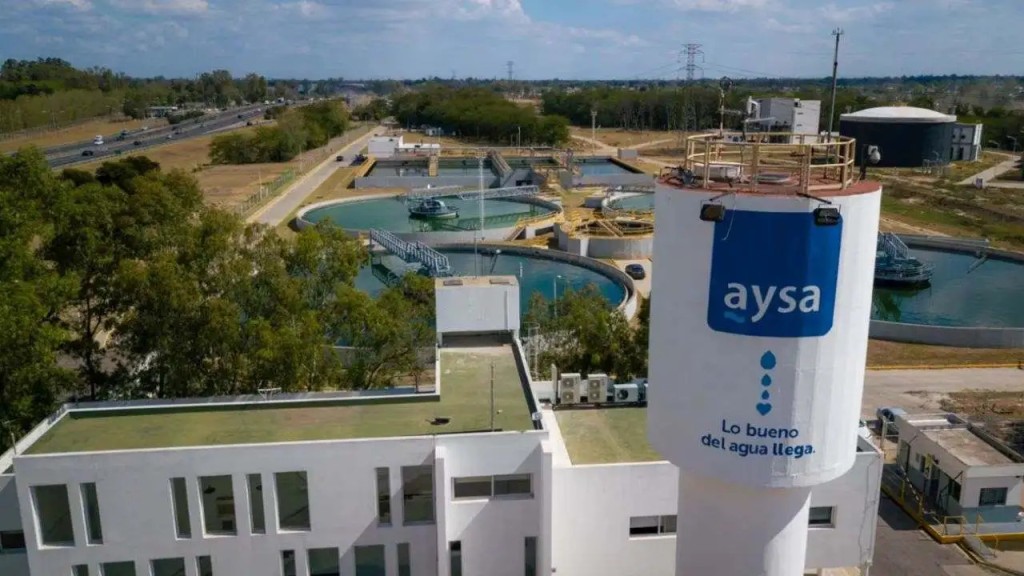
El Gobierno adjudicó la mayor parte de la empresa de agua y saneamiento a un consorcio privado por US$ 340,2 millones, por debajo de los US$ 500 millones que se esperaban inicialmente. La composición del grupo y la rentabilidad de la operación generan interrogantes.
El Gobierno nacional formalizó la adjudicación del 90 por ciento de las acciones de Agua y Saneamientos Argentinos (AySA) a un consorcio integrado por Rowing SA, Arcos Saneamento e Participações SA, PHX Aqua AR BV y Transclor SA. La oferta ganadora fue de 340,2 millones de dólares, una cifra inferior a los 500 millones que se manejaban como expectativa inicial para la operación. La resolución establece que el contrato de compraventa deberá firmarse antes del 13 de noviembre de 2026.
La operación contempla la transferencia de 135.000 acciones de clase A, equivalentes al 90 por ciento del capital social y de los votos de la compañía. Una vez completado el procedimiento, el consorcio deberá transferir los fondos correspondientes a la Tesorería General de la Nación y asumir las responsabilidades previstas para la gestión de la empresa, que presta servicios de agua potable y saneamiento a millones de usuarios del Área Metropolitana de Buenos Aires.
La propuesta ganadora superó la oferta presentada por otro grupo empresario, encabezado por Roggio Roas SAU e Hidrosan Capital SAU, que había ofrecido 285 millones de dólares. Sin embargo, el monto de la adjudicación abrió interrogantes sobre las condiciones económicas de la privatización, las perspectivas de recuperación de la inversión y la distribución de las participaciones entre los nuevos accionistas.
Uno de los cuestionamientos fue planteado por Walter Martello, defensor del Pueblo adjunto general de la provincia de Buenos Aires, quien advirtió sobre el posible impacto de una recategorización de usuarios según las zonas en las que residen. De acuerdo con sus estimaciones, una modificación de ese tipo podría generar ingresos adicionales por 93 millones de dólares anuales y permitir que los compradores recuperen el capital invertido en aproximadamente cuatro años. Se trata de una proyección planteada en el marco de sus cuestionamientos, no de un resultado económico garantizado.
Otro de los puntos que despertó atención es la participación de PHX Aqua AR BV, una sociedad constituida en los Países Bajos y vinculada, según la información difundida sobre la operación, con un fondo financiero radicado en Curazao. En el mercado se le atribuye una participación del 55 por ciento en el consorcio, pero la resolución oficial de adjudicación no detalla cómo se distribuye el capital entre las cuatro compañías que integran el grupo.
Según los registros comerciales neerlandeses mencionados en la información sobre la firma, PHX Aqua AR BV fue constituida en agosto de este año y cuenta con una estructura societaria reducida. Estos elementos alimentaron las preguntas sobre el perfil del principal inversor del consorcio y su participación en una compañía estratégica para el abastecimiento de agua potable y los servicios de saneamiento.
Los otros integrantes también tienen antecedentes empresariales de interés. Rowing está vinculada con el empresario Walter Román, mientras que Transclor es controlada por Mauricio Honesto Filiberti, quien también tiene una participación indirecta en Edenor. Por su parte, Arcos Saneamento e Participações es una firma brasileña asociada al grupo Equipav, con experiencia en el sector del agua y el saneamiento.
La presencia de Transclor también plantea un aspecto relevante por su relación comercial previa con AySA: la empresa era proveedora de cloro utilizado en el proceso de potabilización del agua. Esa vinculación adquiere importancia en el nuevo escenario, en el que una compañía que abastecía a la empresa estatal pasará a integrar el consorcio que obtuvo la adjudicación de la mayoría de sus acciones.
Martello también señaló que empresas asociadas a Equo Capital, holding al que pertenece Rowing, realizaron aportes a la campaña de La Libertad Avanza durante 2025, según registros de la Cámara Nacional Electoral. La referencia se suma a las preguntas planteadas sobre los vínculos empresariales y políticos de algunos integrantes del grupo adjudicatario, aunque por sí sola no demuestra irregularidades en el procedimiento.
Otro elemento que forma parte del debate es la situación económica de AySA antes de su privatización. Los balances de la compañía registraron superávits de 48.000 millones de pesos en 2024 y de 237.000 millones en 2025. Esos resultados forman parte de la discusión sobre el valor de la empresa, su potencial de ingresos y las condiciones bajo las cuales se transfiere su administración al sector privado.
La adjudicación marca un avance decisivo en el proceso de privatización de AySA, pero todavía quedan etapas por completar antes de cerrar la operación. La firma del contrato prevista para el 13 de noviembre será uno de los próximos pasos, mientras persisten los cuestionamientos sobre el precio obtenido, la composición del consorcio y las proyecciones de rentabilidad.
En ese contexto, la discusión ya no se limita al monto que recibirá el Estado por la venta de las acciones. También se centra en quiénes estarán detrás de la nueva conducción, cuáles serán las obligaciones que deberán cumplir y cómo se garantizará la prestación de un servicio esencial para millones de usuarios del Área Metropolitana de Buenos Aires.
COMPARTIR:
Notas Relacionadas
ACTUALIDAD
DISCAPACIDAD: el Gobierno cedió ante la presión y Diputados aprobó una ley con más fondos y garantías
La Cámara baja dio luz verde a una nueva versión de la Ley de Discapacidad, con mayores recursos para las prestaciones, plazos para saldar deudas y garantías para los beneficiarios. Sin embargo, todavía persiste la posibilidad de un veto presidencial.ACTUALIDAD
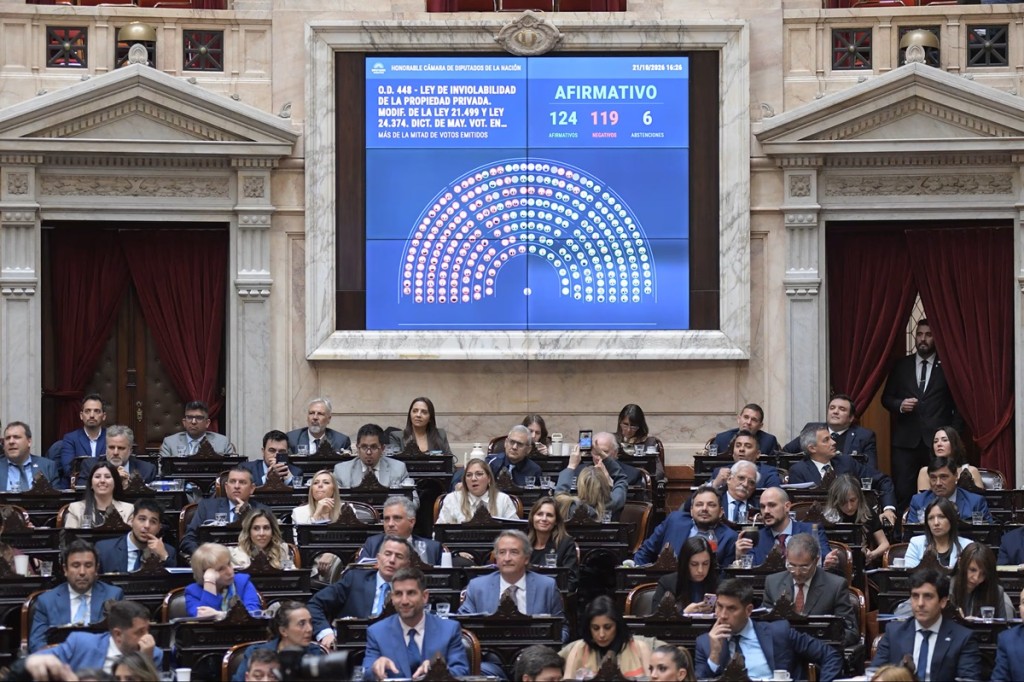
GIRO EN DIPUTADOS: restituyeron la Ley de Tierras y el Senado deberá definir su futuro
La Cámara baja aprobó cambios al proyecto de Inviolabilidad de la Propiedad Privada que restablecen los límites a la compra de campos por extranjeros. La iniciativa deberá volver al Senado para su tratamiento definitivo.ACTUALIDAD
¡TENSIÓN EN EL CONGRESO! La Iglesia cruzó a los libertarios por el ajuste en discapacidad: “No se puede tener bancarrota humana”
Representantes de la Pastoral Social se reunieron con diputados de distintos bloques para reclamar garantías para las personas con discapacidad. El encuentro con La Libertad Avanza y sus aliados estuvo marcado por las diferencias sobre el proyecto oficialista.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.